
Wanneer een brand, overstroming of andere ramp een bedrijf dwingt tijdelijk te sluiten, de economische schade voor zelfstandigen of KMO's kan veel verder gaan om de schade te herstellen.
Gerard Alegret Gordó, CEO van Segurzon en lid van de Raad van Bestuur van Aunna Asociación, legde aan deze krant uit dat: in service- en horecaactiviteiten, “Het winstverlies is gelijk aan de materiële schade en verdubbelt deze vaak.”
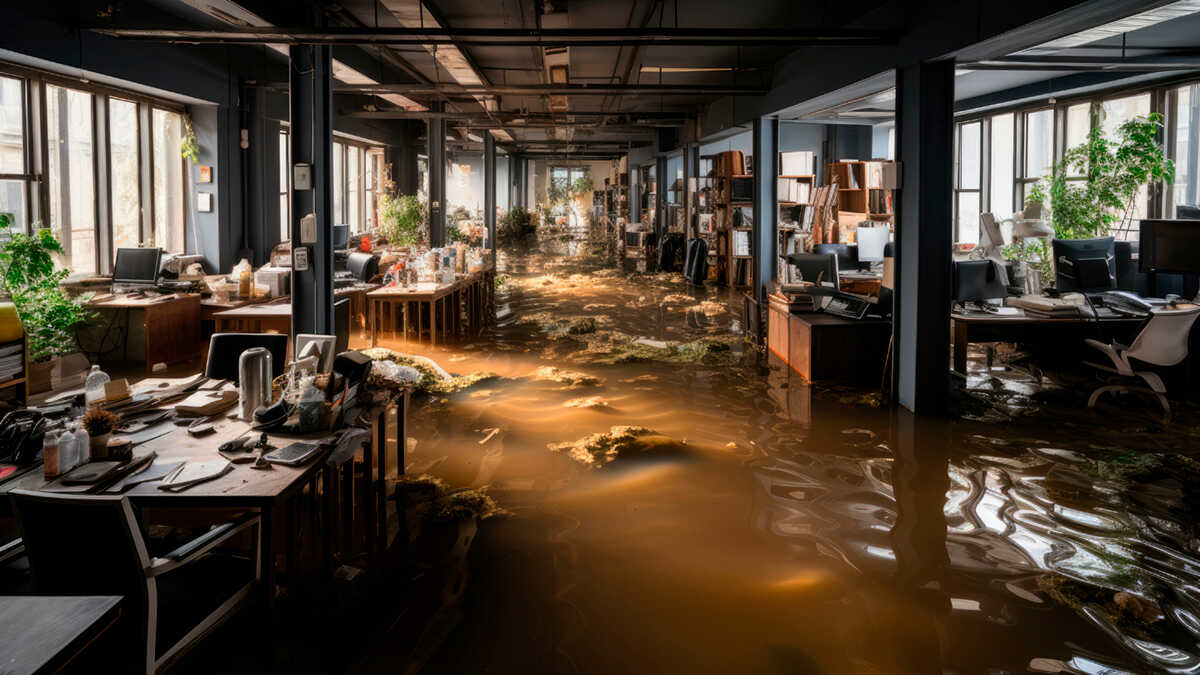
De deskundige geeft als voorbeeld een restaurant dat getroffen is door een waterindringing, die dit kan registreren tussen 60.000 en 80.000 euro materiële schade en blijven vier tot zes maanden gesloten. Gedurende deze periode kan de economische impact oplopen tot “tussen de 12.000 en 15.000 euro per maand”, terwijl het bedrijf geen marge genereert.
Want de sluiting betekent niet dat de economische verplichtingen van zelfstandigen en kleine bedrijven verdwijnen Mogelijk blijven zij nog maanden met kosten kampen totdat de normaliteit is hersteld. Volgens Alegret blijft het huurcontract gedurende die tijd bestaan, het quotum voor zelfstandigen, de loonsom, de financiering van apparatuur of de schuldendienst.
- Gederfde winst kan de materiële schade van het bedrijf verdubbelen
- Veel bedrijven dekken de winstderving niet voldoende.
- Door onderverzekering kan de schadevergoeding lager uitvallen dan de geleden schade
- Weersomstandigheden verhogen de kosten van het verzekeren van bepaalde bedrijven
Gederfde winst kan de materiële schade van het bedrijf verdubbelen
De duur van een onderbreking is ook niet uitsluitend afhankelijk van de tijd die nodig is om een pand te repareren of machines vervangen. In het voorbeeld van de deskundige omvatten de vier of zes maanden sluiting “expertise, inhuur van industriëlen en verwerking van vergunningen”, processen die de heropening aanzienlijk kunnen vertragen.
Deze vertraging kan zelfs nog langer zijn hetzelfde meteorologische fenomeen beïnvloedt tegelijkertijd naar talloze vestigingen in een gebied.
Alegret waarschuwde dat de norm “van drie of zes maanden compensatie onvoldoende is bij een catastrofale gebeurtenis” vanwege de verzadiging van deskundigen, professionals en voorraden. Daarom “is het redelijke technische criterium twaalf maanden.”
Ook de omvang van deze verliezen is niet bij alle activiteiten hetzelfde. “In de handel met zwaar voorraadgewicht het aandeel is kleiner, omdat directe schade absorbeert meest van het dossier”, aldus de deskundige; vergeleken met de service- en horecabedrijven, waar Het gewicht van de verlamming kan veel groter zijn.
Veel bedrijven dekken de winstderving niet voldoende.
De dekking tegen onderbreking van de activiteit biedt volgens Alegret verschillende tekortkomingen bij kleine bedrijven. “Het faalt op drie manieren: het ontbreken van de garantie of vervanging door een forfaitaire dagelijkse vergoeding; slecht berekend kapitaal door de brutomarge te identificeren met de nettowinst; en een compensatieperiode van drie of zes maanden.”
Dit verschil tussen brutomarge en nettowinst is vooral relevant bij de berekening Hoeveel heeft een bedrijf werkelijk nodig? terwijl deze gesloten blijft.
De brutomarge omvat zowel de permanente kosten als de loonsom en “als het verzekerde kapitaal verkeerd wordt berekend, kan de gecontracteerde bescherming onvoldoende zijn wanneer het ongeval zich voordoet.”
Gegevens van het Insurance Compensation Consortium over Dana-shows uit 2024 het verminderde gewicht van deze garantie over de reeks claims. Van de 251.813 geregistreerde verzoeken kwamen er slechts 4.685 overeen met verlies van uitkeringen, wat minder dan 2% van het totaal vertegenwoordigt.
Door onderverzekering kan de schadevergoeding lager uitvallen dan de geleden schade
Naast deze tekortkomingen is er nog een probleem dat, volgens Alegret, grote bedrijven treft: het verzekerde kapitaal evolueert niet altijd tegen hetzelfde tarief als de werkelijke waarde van de goederen.
De deskundige verzekerde dat onderverzekering ‘algemeen’ voorkomt en dat de tekortkomingen zich zowel in het gecontracteerde kapitaal als in de garanties die zijn weggelaten om de polis in eerste instantie goedkoper te maken, concentreren.
Het grootste tekort wordt gevonden op het continent en op de inhoud, vooral wanneer verzekerde bedragen worden niet herzien na het afsluiten van de polis. Alegret legde uit dat, als het kapitaal slechts 70% van de werkelijke verzekerde waarde dekt, “een schade van 30.000 euro wordt vergoed in 21.000”, als gevolg van de toepassing van de evenredigheidsregel.
Er kan ook een gat ontstaan wanneer de activiteit groeit, maar de aangegeven omzet blijft bestaan zonder te updaten. “Een vestiging die bij de opening 150.000 euro heeft aangegeven en vandaag 300.000 euro factureert, behoudt een premie die wordt berekend op de helft van zijn werkelijke risico”, aldus Alegret.
Wat later kan worden vertaald in een compensatievermindering via de regel van gelijkheid.
Weersomstandigheden verhogen de kosten van het verzekeren van bepaalde bedrijven
Dat blijkt ook uit de door de deskundige verwerkte gegevens een toename van schade als gevolg van meteorologische verschijnselen. “De schade die het meest voorkomt in frequentie is waterschade van atmosferische oorsprong, vóór hagel en wind”, legt Alegret uit.
De deskundige wees erop dat regen ruim 58% van de klimaatdossiers in 2025 concentreerde en 178 van de 492 miljoen euro die werd gecompenseerd.
De grootste verliezen zijn echter afkomstig zijn van overstromingen, omdat ze tegelijkertijd de eigendommen, de voorraad en de machines kunnen aantasten. “De overstroming is het enige fenomeen dat tegelijkertijd het continent, de voorraden en de machines treft, met vaak totale schade”, aldus de deskundige.
Terwijl de hagel een gemiddelde hevigheid bereikte van 1.814 euro per dossier, tegenover 739 euro bij wind.
Deze stijging van het aantal claims is al zichtbaar gevolgen voor het beleid van bedrijven, werkplaatsen, horecagelegenheden en andere kleine bedrijven.
“Bedrijven passen verhogingen toe, zowel in de portefeuille als in de portefeuille de vernieuwing van het multirisico van handel, werkplaats en horeca, zoals bij nieuwe productiecijfers”, concludeerde Alegret.
Samen met specifieke eigen risico's voor waterschade, lagere sublimieten voor goederen die zich buiten bevinden en toenemende verschillen tussen postcodes op basis van hun ongevallengeschiedenis.
