
Het in rekening brengen van een hervorming in contanten zal zelfstandigen en MKB-bedrijven tegenhouden Pas vanaf 1 december 2026 de verlaagde BTW van 10% toe. De manier waarop de klant het geld ontvangt, bepaalt welke belasting hij op zijn facturen moet vermelden. “Contante betalingen zullen niet toelaten dat de verlaagde BTW wordt toegepast, zelfs als aan de andere vereisten wordt voldaan”, waarschuwde Rubén Gimeno, technisch secretaris van de Registry of Tax Advisory Economists (REAF).
Het wisselgeld, verzameld in de Koninklijk besluit wet 29/2026, Zij zal de 10% ook uitbreiden naar renovaties van woningen die bestemd zijn voor reguliere verhuur, ongeacht of de eigenaar een particulier of een bedrijf is.
‘Het verandert niet alleen voor zelfstandigen, maar ook voor bedrijven’ Bronnen van de Belastingdienst geven aan dat het voordeel mag worden toegepast wanneer het onroerend goed voor dat gebruik bestemd is en aan de wettelijke voorwaarden is voldaan.
Voor bedrijven in de sector zal december dit vereisen bekijk vooral de lopende werkzaamheden. Het eerder ondertekenen van een offerte garandeert niet dat de eerdere behandeling behouden blijft; Zij moeten onderscheid maken tussen de geïnde voorschotten en de bedragen die nog moeten worden opgebouwd. Daarnaast blijven de eisen met betrekking tot de ouderdom van de woning en de materiaalkosten van kracht.
- Vanaf 1 december worden contante betalingen niet meer aanvaard tegen verlaagde BTW
- Het gaat ook gelden voor renovaties van woningen die bestemd zijn voor reguliere verhuur.
- Hervormers moeten bijzondere aandacht besteden aan de reeds begonnen werken
Vanaf 1 december worden contante betalingen niet meer aanvaard tegen verlaagde BTW
Er moet rekening gehouden worden met de betaalwijze aangezien het werk met de opdrachtgever wordt overeengekomen. Vanaf december zullen de hervormers deze eis moeten toetsen, samen met de voorwaarden die al bepaalden of ze tegen 10% mochten factureren. “Tot nu toe was de betaalmethode niet voorwaardelijk de toepassing van het verlaagde tarief”, legde Gimeno uit.
De deskundige specificeerde dat, om van dit percentage te kunnen profiteren, “het noodzakelijk zal zijn dat de klant doorbetaalt creditcard of debetkaart, bankoverschrijving, cheque of aanbetaling op naam op de bankrekening van de vakman of het bedrijf dat de werken uitvoert.” De eis zal zowel gevolgen hebben voor zelfstandigen als voor bedrijven die zich bezighouden met renovaties.
In de praktijk, Het is raadzaam om vóór aanvang van de werkzaamheden de wijze van betaling af te spreken. vooral wanneer het budget is berekend met verlaagde BTW. Door de klant vanaf het begin te informeren, kunnen de incasso’s volgens de nieuwe voorwaarden worden georganiseerd en worden discrepanties bij het opstellen van de factuur vermeden.
Er is één detail dat aandacht verdient: de inkomsten op de rekening van de hervormer worden uitdrukkelijk meegeteld onder de ondersteunde opties. Daarom moet het worden onderscheiden van de directe levering van contant geld aan de professional. In ieder geval moet het gebruik van één van de geplande middelen gepaard gaan met het voldoen aan de overige eisen om de 10% toe te passen.
Het gaat ook gelden voor renovaties van woningen die bestemd zijn voor reguliere verhuur.
Renoveer een appartement voor Bij toerekening aan de reguliere huur kan ook 10% in rekening worden gebracht. De uitbreiding zal toegang geven tot het verlaagde tarief voor banen die tot nu toe waren uitgesloten vanwege het gebruik dat de eigenaar aan het pand gaf. “Tot nu toe werden de renovatiewerken in opdracht van eigenaren van huurwoningen in het algemeen belast tegen 21%, omdat het geen woningen waren die voor privégebruik werden gebruikt”, legt Gimeno uit.
Met de wijziging, de toestand van de verhuurder vormt geen belemmering meer om dat percentage toe te passen. Zowel particulieren, zakenlieden als bedrijven die opdracht geven voor deze werken kunnen hiervan profiteren. De Belastingdienst bevestigde dat de wijziging de toepassing van verlaagde BTW mogelijk zal maken “zolang deze gebruikt gaat worden voor het huren van een gewone verblijfplaats.”
Voor reformisten vergroot dit de orders die zij kunnen begroten met 10%. Een vennootschap die eigenaar is van een appartement bestemd voor de gewone verblijfplaats van haar huurder, kan met dit type een factuur ontvangen voor een gewone renovatie, op voorwaarde dat aan de overige voorwaarden is voldaan.
De woonbestemming van de huur zal doorslaggevend zijn: de uitbreiding laat niet automatisch toe dat deze behandeling wordt overgedragen naar een verhuurd goed. Het voordeel heeft betrekking op de renovatiewerken en reparatie van woningen bestemd voor reguliere verhuur.
De leeftijd en materialen om het te kunnen toepassen zijn hetzelfde als voorheen.
Hervormers zullen dat moeten blijven doen controleer de leeftijd van het huis en hoeveel het vertegenwoordigt de materialen binnen de prijs van het werk. De wijziging handhaaft de twee voorwaarden die de toegang tot verlaagde BTW al beperkten:
- Antiquiteit: De bouw of renovatie van de woning moet minimaal twee jaar vóór aanvang van de renovatie- of herstelwerkzaamheden zijn afgerond.
- Materialen: De kosten van de bijdragen van de professional mogen niet meer bedragen dan 40% van de belastbare basis van de operatie, dat wil zeggen van de prijs zonder BTW.
Gimeno illustreerde het verschil met twee hervormingen van 10.000 euro vóór belastingen. In één geval kosten de materialen 3.000 euro; in de andere 5.000 euro. Hoewel het begrote bedrag hetzelfde is, bepaalt het gewicht van deze materialen een andere behandeling:
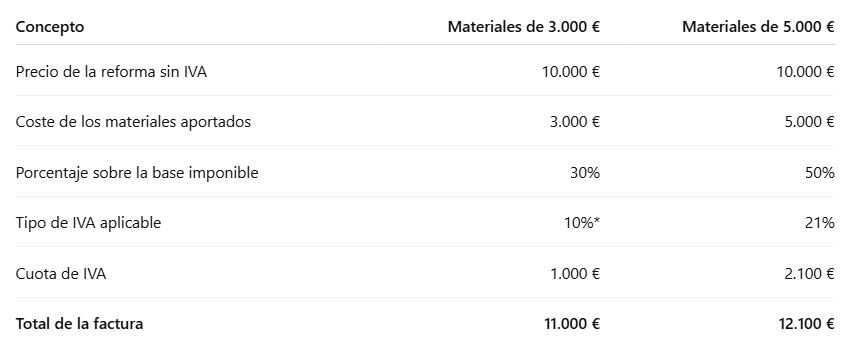
Het gevolg heeft invloed op de gehele factuur. “Als de grens van 40% wordt overschreden, 21% geldt voor de gehele operatie, niet alleen voor de materialen”, waarschuwde de deskundige. Daarom is het correct berekenen van de kosten doorslaggevend voordat de klant een prijs wordt toegezegd inclusief verlaagde BTW.
Hervormers moeten bijzondere aandacht besteden aan de reeds begonnen werken
Het ondertekenen van een begroting vóór december zal op zichzelf niet de BTW voor de hervorming bepalen. Bedrijven die opdrachten in uitvoering hebben, moeten nagaan wanneer deze worden uitgevoerd en welke bedragen ze vooraf in rekening hebben gebracht. “De datum van aanvaarding van de begroting is niet bepalend voor het toepasselijke BTW-tarief. Het relevante is wanneer de belasting wordt opgebouwd.” legde Gimeno uit.
Opbouw is het moment waarop de verplichting tot het in rekening brengen van BTW ontstaat. Dit onderscheid zal doorslaggevend zijn voor de werken die de wijziging in de regelgeving ondergaan, omdat de datum van de factuur of de laatste betaling Het bepaalt niet noodzakelijkerwijs de behandeling van de gehele operatie.
De deskundige maakte onderscheid tussen deze situaties:
- Werken voltooid vóór 1 december: Ze worden belast volgens de vroegere regelgeving, zelfs als ze later worden gefactureerd of geïnd.
- Werken waarvan de BTW vanaf die datum oploopt: Zij kunnen van de nieuwe regeling profiteren als zij aan de eisen voldoen, inclusief de betaalmiddelen.
- Voorschotten geïnd vóór december: Zij zullen de belasting hebben opgebouwd volgens de geldende regels op het moment van ontvangst, voor de daadwerkelijk ontvangen bedragen. “Verdere vorderingen moeten zich aanpassen aan de nieuwe omstandigheden”, aldus Gimeno.
Dezelfde order kan dus hoeveelheden bevatten die onder het vorige regime vallen en andere onder de nieuwe regels. Om het correct te factureren, zal moeten Van het resterende bedrag worden reeds geïnde voorschotten gescheiden waarvan de BTW nog niet is opgebouwd.
Hebben geld in afwachting van incasso Dit betekent niet dat de opbouw van de belasting eveneens aanhangig is. Als de werkzaamheden al vóór de wijziging zijn afgerond, kan door uitstel van betaling geen overdracht naar de nieuwe regeling plaatsvinden.
Het is daarom raadzaam om vóór het uitbrengen van de eindafrekening gezamenlijk de begroting, de voorschotten en de opleverdatum van de werkzaamheden te beoordelen.
