
- De gebruiksuren van elk apparaat tellen mee voor de Schatkist.
- Welke activa kunnen sneller worden afgeschreven en welke worden weggelaten?
- Welk bewijs moet het bedrijf bewaren om de verschuivingen voor het ministerie van Financiën te rechtvaardigen?
Het Directoraat-generaal Belastingen (DGT) heeft onlangs verduidelijkt hoe de verschuiving afschrijving in hotels. De Belastingdienst heeft het criterium van bindend overleg opgenomen in twee INFORMA-dossiers, die in september zijn gepubliceerd. Het overleg biedt ook een referentie voor winkels die 24 uur per dag open zijn.
Zo kan een hotel dat gebruik maakt van een industriële wasmachine in twee ploegen dat wel eerst een deel van de kosten aftrekken. Het matras dat je voor een kamer koopt valt buiten die regel, omdat het ter beschikking houden van gasten onderdeel is van de logeerservice.
“De DGT geeft toe dat bepaalde elementen van machines, uitrusting en faciliteiten die effectief in verschillende ploegendiensten worden gebruikt, van deze regel kunnen profiteren”, legt Rubén Marín Pinar, technicus van de REAF-CGE Studies Service, uit. Sterker nog: een hotel dat voor 100.000 euro een wasmachine koopt, kan vooruitschieten meer dan 6.400 euro aftrekbare kosten in een volledige oefening.
De gebruiksuren van elk apparaat tellen mee voor de Schatkist.
In een 24-uurshotel kan elk team een ander schema hebben. Artikel 4.2 van de Regeling vennootschapsbelasting maakt het mogelijk om het afschrijvingspercentage van een actief te verhogen wanneer het wordt gebruikt dagelijks in meer dan een normale dienst. Bij de berekening wordt uitgegaan van de gebruikelijke gebruiksuren van die apparatuur.
In de twee INFORMA-dossiers is het criterium van bindend overleg opgenomen V5247-26, gedateerd 23 juli 2026. De 149590 legt uit welke activa worden weggelaten vanwege hun permanente beschikbaarheid als onderdeel van de accommodatie of vanwege de technische noodzaak om continu te functioneren. De 149591 Het omvat keuken-, restaurant-, was- of onderhoudsapparatuur die het hotel kan identificeren en effectief kan gebruiken in verschillende ploegendiensten.
Marín Pinar verwijst naar apparatuur die normaal gesproken in één ploegendienst zou worden gebruikt en die, “vanwege de behoeften van de activiteit, gedurende een bepaalde periode wordt gebruikt. langere dagelijkse periode.
Een winkel die 24 uur per dag open is, kan dezelfde criteria hanteren. met de apparatuur die zij in vergelijkbare omstandigheden gebruikt. Voor de handel heeft de deskundige het precedent teruggevonden dat de DGT zelf aanhaalt in de reactie op de hotels. De raadpleeg V0755-18, van 21 maart 2018 analyseerde er vier hypermarkten die van 09.00 uur tot 22.00 uur voor het publiek geopend waren.
çBepaalde apparaten werden gebruikt van 7.00 uur tot 23.00 uur, in twee ploegendiensten van acht uur. Het bedrijf had deze activa geïdentificeerd en onderscheiden van de activa die voortdurend werden gebruikt.
Welke activa kunnen sneller worden afgeschreven en welke worden weggelaten?
In een supermarkt kan het personeel in twee ploegen een verpakkingsmachine gebruiken en deze aan het eind van de dag uitzetten. De koelkamer blijft in werking om voedsel te bewaren. De functie van elk team legt uit waarom Twee activa van hetzelfde bedrijf kunnen een verschillende fiscale behandeling krijgen.
Ovens, wasmachines en verpakkingsmachines die in meerdere ploegen ingezet worden
In hotels heeft INFORMA-dossier 149591 betrekking op de machines, uitrusting en faciliteiten van koken, catering, was en onderhoud. Een industriële oven, vaatwasser of wasmachine kan in aanmerking komen voor ploegenafschrijving als het hotel het bedrijfsmiddel identificeert en het daadwerkelijk dagelijks in meer dan één normale werkploeg gebruikt.
In winkels ondersteunde query V0755-18 deze methode voor vorkheftrucks en verpakkings-, snij-, weeg- en etiketteermachines die de hypermarkten in twee ploegen gebruikten. Het omvatte ook ovens, computers, verlichting, rekken, airconditioningapparatuur en deur- en roltrapmachines.
Marín Pinar noemt de roltrappen van een bedrijf met meerdere verdiepingen. Om aan de regel te voldoen, zou het bedrijf de bedrijfsuren van die machine in de verschillende ploegendiensten moeten bewijzen.
De REAF-CGE-technicus stelde het volgende voorbeeld voor: een hotel koopt een industriële wasmachine van 100.000 euro en gebruikt het 16 uur per dag, in twee ploegendiensten van acht uur. De vennootschapsbelastingtabel stelt voor machines een maximale gewone coëfficiënt van 12% en een maximale periode van 18 jaar.
De formule is gebaseerd op het percentage dat het resultaat is van het delen van 100 door 18. Bij die waarde wordt het verschil tot 12% opgeteld, vermenigvuldigd met twee, wat het resultaat is van het delen van de 16 gebruiksuren door de acht die de Verordening als referentie neemt.
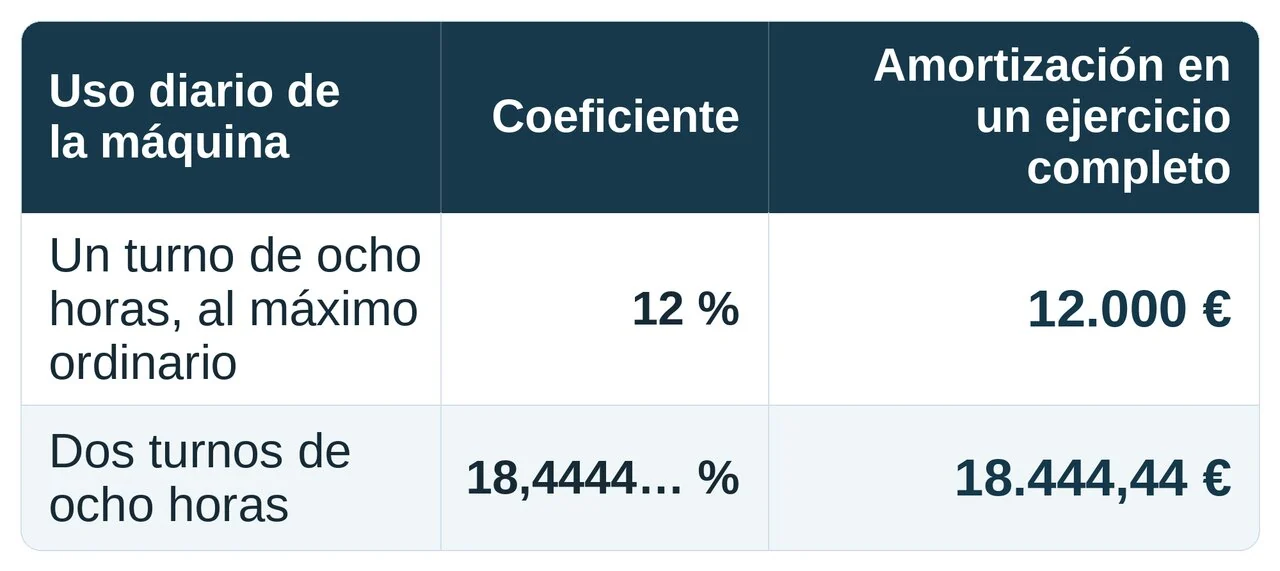
Met twee ploegen gaat het hotel vooruit 6.444,44 euro aftrekbare kosten in een volledige oefening. Om dit cijfer te verkrijgen, wordt de niet-afgeronde coëfficiënt toegepast en wordt het uiteindelijke bedrag afgerond op centen.
Waarom hotelbedden, wifi en alarmen achterwege blijven
- Voorwerpen die het hotel ter beschikking houdt van de gasten: Matrassen, bedbodems en andere meubels en bezittingen in de kamers zijn uitgesloten, evenals die in de receptie, gangen, lounges, terrassen en andere gemeenschappelijke ruimtes, wanneer deze beschikbaarheid deel uitmaakt van de accommodatieservice.
- Apparatuur die om technische redenen continu moet werken: Belastingen omvatten onder meer branddetectiesystemen, wifi, beveiligingscamera's en bepaalde airconditioningsystemen in deze groep. Marín Pinar specificeert dat “ook al zijn deze elementen 24 uur per dag actief, er geen afschrijving op ploegendiensten op kan worden toegepast.” Om deze reden werden alarm- en koelapparatuur voor continu gebruik uitgesloten van hypermarkten.
Met airconditioning kunt u het verschil zien. In hypermarkten gaf Tributos toe welke apparaten werden gebruikt 16 uur per dag in twee ploegen. Een airconditioningsysteem dat vanwege zijn technische kenmerken permanent moet werken, valt buiten de regel.
Welk bewijs moet het bedrijf bewaren om de verschuivingen voor het ministerie van Financiën te rechtvaardigen?
Marín Pinar herinnerde zich dat ‘Het is aan de belastingbetaler om dit te bewijzen dat elk asset item dagelijks in meer dan één normale ploegendienst wordt gebruikt.” Wanneer het bedrijf aantoont dat de apparatuur aan de eisen voldoet, beschouwt Tributos de effectieve afschrijving berekend met de formule van de verordening.
- Factuur en inventaris. Aan de hand van de factuur en het inventarisblad kunnen het goed en de aanschaffingskosten ervan worden geïdentificeerd. Op datzelfde blad kunt u de toegepaste coëfficiënt en de manier waarop deze werd berekend, noteren.
- Kwadranten, kalenders en contracten. De kwadranten en kalenders van het personeel dat de apparatuur beheert, helpen het gebruik ervan in elke ploegendienst te situeren. Ter ondersteuning dienen tevens de schema's opgenomen in de contracten van deze werknemers.
- Registratie van de werking of het elektriciteitsverbruik per uur. Gegevens van de apparatuur zelf helpen bewijzen hoeveel tijd deze is gebruikt. Als een regel voorschrijft dat de vestiging werk- of klantenservice-uren heeft, kan deze ook als aanvullend bewijs worden verstrekt.
- Voorziening geboekt in Vennootschappen. Om de kosten af te trekken, moet het bedrijf de afschrijving verantwoorden voor het bedrag dat voortvloeit uit de toepassing van de ploegencoëfficiënt.
Wat verandert er als het bedrijf wordt belast door de vennootschaps- of personenbelasting?
Zoals de geraadpleegde deskundige aan dit medium uitlegde:
- Daarin Vennootschapsbelasting Artikel 4.2 van haar Reglement is van toepassing. De zelfstandigen die belasting betalen normale directe schatting van de personenbelasting Ze volgen de afschrijvingsregels van bedrijven.
- In vereenvoudigde directe schatting Het begint vanaf zijn eigen tafel en, in moduleszijn de regels van de jaarorde van toepassing.
