
Vanaf volgend jaar gaat de Sociale Zekerheid een nieuwe schaal hanteren om te bepalen Welk percentage van de regelgevingsbasis komt overeen met elke werknemer afhankelijk van de jaren dat u heeft bijgedragen. De verandering heeft rechtstreeks gevolgen voor zelfstandigen die na 2027 met pensioen gaan en maakt deel uit van de pensioenhervormingskalender die jaren geleden werd goedgekeurd.
De basisregel verandert niet: bij 15 jaar bijdragen blijft het recht op 50% van de reguleringsbasis behouden. Vanaf dat moment wordt het pensioen verhoogd met elke extra maand premie. Wat verandert is het percentage dat in elke sectie wordt toegevoegd.
In 2026 wordt gedurende de eerste 49 maanden nog steeds 0,21% per extra maand toegepast en daarna 0,19%. Vanaf januari 2027 Het gedeelte van 0,21% verdwijnt en 0,19% wordt toegepast gedurende de eerste 248 maanden en 0,18% gedurende de volgende 16 maanden. Met deze schaal Dankzij de 37 jaar van bijdragen kunnen we 100% bereiken.
Vanaf 2027 zal elke maand bijgedragen een lager percentage van het pensioen voor zelfstandigen toevoegen
De berekening begint vanaf de eerste 15 jaar. Deze periode geeft recht op 50% van de reguleringsbasis. Dan begint een tweede fase waarin Elke vermelde maand verhoogt geleidelijk het percentage van pensioen.
Vanaf 2027 zullen de eerste 248 maanden na die 15 jaar elk 0,19% toevoegen. Zodra deze periode is verstreken, wordt de De volgende 16 maanden voegen elk 0,18% toe. De regelgeving bepaalt dat het resulterende percentage bij de gewone berekening niet hoger mag zijn dan 100%.
Hiermee kunt u de nieuwe schaal naar hele jaren op een eenvoudige manier. Een zelfstandige die met 15 jaar premies met pensioen gaat, beschikt over 50% van zijn wettelijke basis. Op 20-jarige leeftijd zal dit 61,40% bereiken; met 25 jaar, 72,80%; met 30 jaar, 84,20%; en op 35-jarige leeftijd 95,60%.
De tabel zou er als volgt uitzien:
De sleutel is dat elke extra maand voegt niet direct euro's toe aan het pensioen, maar een percentage van de reguleringsgrondslag. Daarom zal het uiteindelijke effect voor elke zelfstandige verschillend zijn, afhankelijk van de grondslag die bij hem/haar past.
Hetzelfde jaar van bijdragen kan verschillende bedragen vertegenwoordigen
Als een zelfstandige bijvoorbeeld een reguleringsgrondslag heeft van 1.000 euro, zou het bereiken van 30 jaar bijdragen betekenen dat je 84,20% moet toepassen en dus een pensioen van 842 euro op die basis.
Als de reguleringsgrondslag 1.500 euro zou zijn, zouden diezelfde 30 jaar een pensioen van 1.263 euro opleveren.
En bij een reguleringsgrondslag van 2.000 euro zou 84,20% 1.684 euro betekenen.
De regel is in alle drie de gevallen hetzelfde. Wat verandert is de bedrag waarop het percentage wordt toegepast.
De tijd die zelfstandigen moeten bijdragen om 100% te innen, is dus toegenomen.
De verandering van 2027 verschijnt niet plotseling. Het is de laatste fase van de progressieve kalender vastgelegd in de pensioenhervorming.
In 2022 voegden de eerste 106 maanden na de leeftijd van 15 elk 0,21% toe en de volgende 146 maanden 0,19%. daarmee schaal bereikte 100% met 36 jaar bijdragen.
Tussen In 2023 en 2026 is het 0,21%-deel teruggebracht naar de eerste 49 maanden. Daarna wordt nog eens 209 maanden 0,19% toegepast. Zo wordt 100% bereikt met 36 jaar en zes maanden bijdragen.
Vanaf 2027 verdwijnt de schijf van 0,21% volledig. De sociale zekerheid zal 0,19% toepassen voor 248 maanden en 0,18% voor de daaropvolgende 16 maanden.
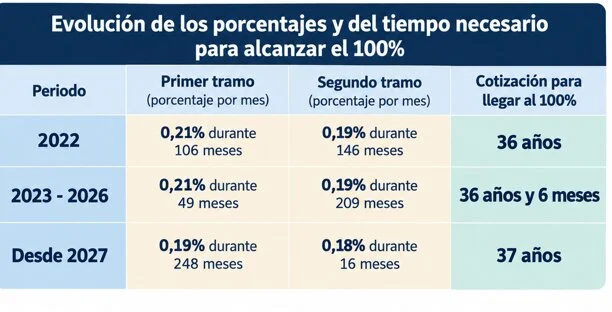
Het gevolg is duidelijk: a Een volledig jaar verschil zal de eis van 2022 scheiden van de eis die vanaf 2027 van toepassing zal zijn.
Hoeveel gaat een zelfstandige met 30, 35 of 36 jaar premie verdienen?
Het effect wordt beter begrepen Vergelijking van verschillende listingraces.
Een zelfstandige die bereikt 30 jaar bijdragen hebben vanaf 2027 recht op 84,20% van zijn regelgevingsbasis. Als dit 1.500 euro zou zijn, zou het 1.263 euro zijn.
Bij 35 jaar premies stijgt het percentage naar 95,60%. Op basis van diezelfde reguleringsgrondslag van 1.500 euro zou het pensioen 1.434 euro bedragen.
Op 36-jarige leeftijd zal het percentage 97,84% bereiken. In dit geval zou het boven de 1.500 euro 1.467,60 euro zijn.
EN Op 37-jarige leeftijd zal het percentage 100% bereikendus het op reglementaire basis berekende pensioen van 1.500 euro zou 1.500 euro bedragen.
Hierdoor kun je zien wat elke sectie werkelijk betekent. Tussen 30 en 35 jaar stijgt het percentage met 11,40 punten. Tussen 35 en 36 jaar stijgt het nog eens met 2,24 punten. En tussen 36 en 37 jaar oud worden de resterende 2,16 punten verhoogd tot 100%.
Een zzp’er van 36 jaar en zes maanden heeft in 2027 een lager percentage
Een van de gemakkelijkste gevallen om te visualiseren is die van a zelfstandigen die op 36 jaar en zes maanden met pensioen gaan geciteerd.
In 2026 staat deze quote-race dit toe 100% van de regelgevingsbasis bereiken. Aan de andere kant zullen, met de schaal die in 2027 van kracht wordt, diezelfde 36 jaar en zes maanden 98,92% uitmaken.
Bijvoorbeeld, als de reguleringsgrondslag 1.200 euro zou bedragenzou de berekening zijn:
Met 100%: 1.200 euro.
Met 98,92%: 1.187,04 euro.
Verschil: 12,96 euro per maand.
Om met de nieuwe schaal 100% te bereiken U moet 37 jaar premies bereiken. De sociale zekerheid omvat deze nieuwe schaal vanaf 2027 nadrukkelijk.
Het effect is ook te zien bij kortere races. Een zelfstandige met 36 jaar premiebetaling zal vanaf 2027 een percentage van 97,84% hebben. Als de wettelijke basis 1.200 euro zou zijn, zou het resulterende bedrag 1.174,08 euro zijn.
Op 35-jarige leeftijd zal het percentage 95,60% zijn. Op diezelfde 1.200 euro zou dat 1.147,20 euro betekenen.
Daarom, niet alle zelfstandigen die in 2027 met pensioen gaan, gaan minder verdienen. De wijziging heeft invloed op het percentage dat overeenkomt met de bijgedragen jaren. Iedereen die de leeftijd van 37 jaar bereikt, kan 100% van zijn wettelijke basis blijven toepassen.
Het is ook noodzakelijk om de benodigde jaren te onderscheiden voor het percentage van degenen dat met pensioen moet gaan
37 jaar is niet de algemene vereiste om op 65-jarige leeftijd met pensioen te kunnen gaan. Dit zijn de jaren die met de nieuwe schaal nodig zijn om 100% van de wettelijke basis te bereiken.
De De gewone pensioenleeftijd kent zijn eigen regels. Vanaf 2027 kunnen degenen die kunnen aantonen dat ze minstens 38 jaar en zes maanden premies hebben betaald, op 65-jarige leeftijd met pensioen gaan. Degenen die deze periode niet halen, zullen over het algemeen een normale leeftijd van 67 jaar hebben.
Daarom moet een zelfstandige rekening houden met twee cijfers anders bij het plannen van uw pensioen: de jaren die u nodig heeft om het maximale percentage van uw wettelijke basis te bereiken en de jaren die u nodig heeft om op een bepaalde leeftijd met pensioen te gaan.
Het eerste cijfer zal vanaf 2027 over 37 jaar vastgesteld worden op 100%. De tweede zal afhangen van de pensioenleeftijd en de loopbaan van erkende bijdragen.
